2022年金屬密封件行業現狀與發展前景分析 2022-2028年中國市場趨勢展望
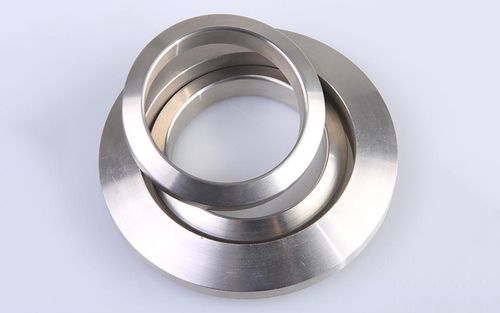
金屬密封件是工業化進程中不可或缺的關鍵基礎零部件,廣泛應用于石油化工、航空航天、能源電力、冶金、汽車及半導體等高端制造領域。其性能直接關系到設備運行的安全性、可靠性和使用壽命。2022年,在全球供應鏈重構與中國制造業轉型升級的背景下,中國金屬密封件行業呈現出新的發展特征與趨勢。本文基于2022-2028年中國金屬密封件發展現狀與前景趨勢分析報告,對行業現狀及未來走向進行系統梳理。
一、2022年中國金屬密封件行業發展現狀
1. 市場規模與增長態勢
2022年,中國金屬密封件市場規模保持平穩增長,增速較前幾年有所放緩,但整體規模仍居全球前列。受宏觀經濟波動、原材料價格高位運行及部分下游行業需求調整影響,中低端產品競爭加劇,而高端金屬密封件需求依然旺盛,呈現結構性分化。石油化工、煤化工及核電等能源領域對耐高溫、耐高壓、耐腐蝕金屬密封件的需求持續釋放,成為支撐市場的主要力量。
2. 產品結構與技術進展
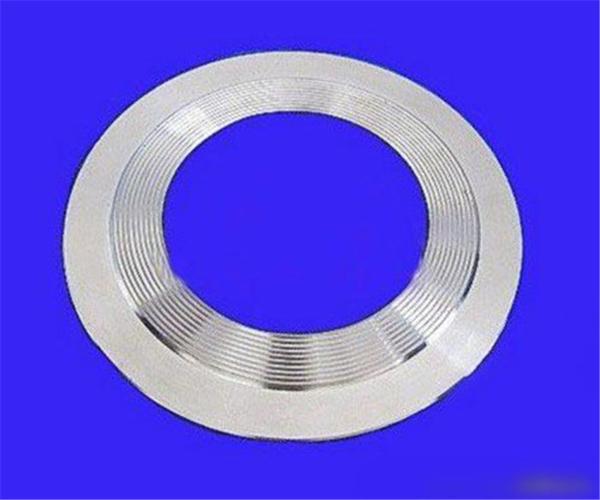
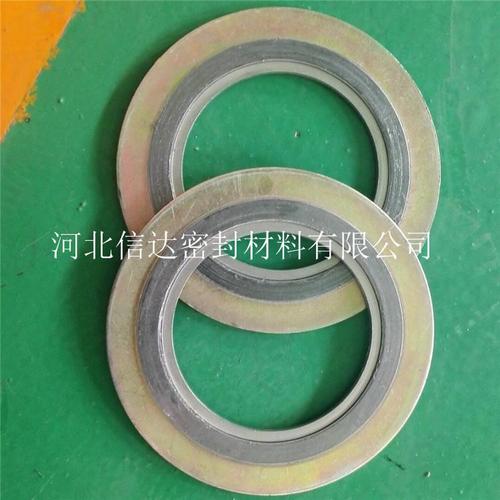
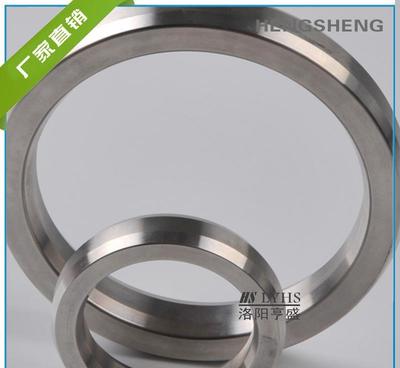
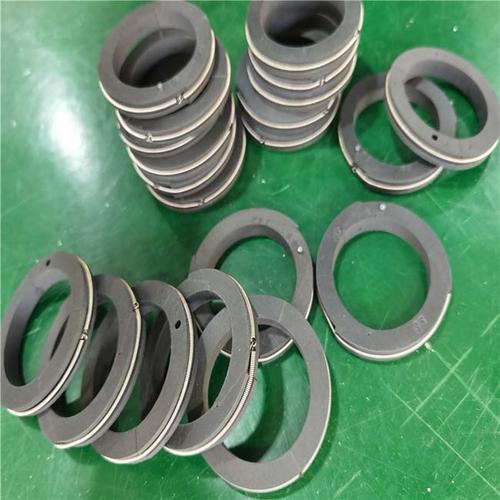
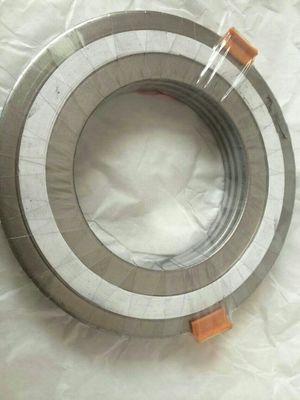
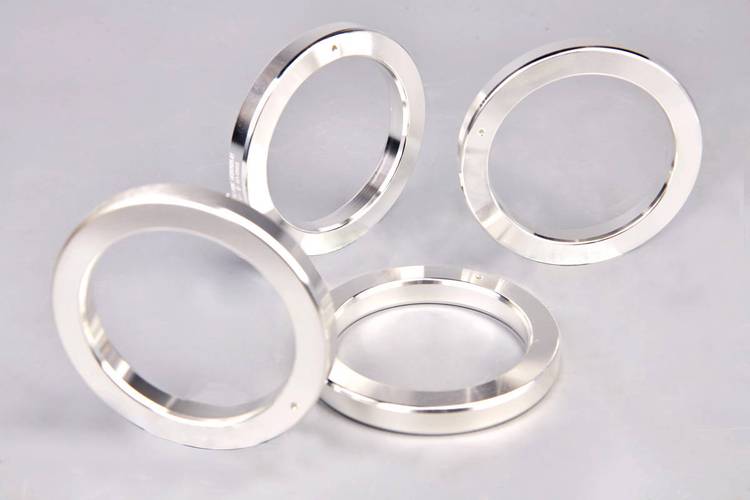
從產品類型看,金屬纏繞墊片、金屬環墊、金屬齒形墊片、金屬O型圈及金屬C型密封環等占據主流。2022年,國內企業在高強度合金、高溫合金及特種不銹鋼密封件方面取得一定突破,部分產品已能替代進口,用于超臨界機組、加氫反應器等嚴苛工況。但高端市場仍由國際巨頭主導,國內企業在材料配方、精密成型、表面處理及質量一致性方面存在差距。
3. 產業鏈與競爭格局
產業鏈上游主要為不銹鋼、合金鋼、鎳基合金等原材料,價格波動對成本影響顯著。中游制造環節企業數量眾多,但規模普遍偏小,集中度低,同質化競爭明顯。下游應用領域廣泛,其中石油化工占比最大,其次為能源電力、冶金和航空航天。行業整體呈現“低端過剩、高端不足”的格局,進口替代空間巨大。
4. 政策與標準環境
2022年,國家繼續推動基礎零部件產業高質量發展,《中國制造2025》及后續配套政策強調提升核心基礎零部件自主保障能力。密封件相關國家標準和行業標準不斷完善,推動企業提升產品質量與技術水平。環保與安全生產監管趨嚴,加速落后產能出清。
二、2022-2028年中國金屬密封件發展前景與趨勢
1. 市場需求前景
預計2022-2028年,中國金屬密封件市場將保持中高速增長,年均復合增長率有望維持在6%-8%。驅動因素包括:能源結構轉型帶來核電、液化天然氣及氫能領域的新需求;石化行業升級改造對高端密封件需求增加;半導體、光伏等新興行業對超潔凈、超高真空金屬密封件的需求快速增長。設備更新換代和進口替代將持續釋放市場空間。
2. 技術發展趨勢
未來幾年,金屬密封件技術將向高性能、高可靠性、長壽命和智能化方向發展。具體趨勢包括:
- 材料創新:鎳基合金、鈦合金、金屬間化合物及金屬基復合材料應用擴大,以適應極端工況;
- 結構優化:結合有限元分析和仿真技術,開發低泄漏、高回彈的新型密封結構;
- 制造工藝升級:精密鑄造、增材制造(3D打印)、激光焊接及超精密加工技術應用提升產品精度與一致性;
- 智能密封:集成傳感功能的智能密封件用于狀態監測與預測性維護。
3. 競爭格局演變
隨著國內企業技術積累和資本投入增加,預計到2028年,部分龍頭企業將在高端市場取得突破,進口替代率顯著提升。行業兼并重組加快,市場集中度提高,形成若干具有國際競爭力的企業集團。外資企業將繼續深耕中國市場,競爭與合作并存。
4. 區域發展與全球化
長三角、珠三角和環渤海地區仍是金屬密封件主要產業集聚區。中西部地區依托成本優勢和產業轉移政策,承接部分產能。在全球化方面,國內企業將加快“走出去”步伐,參與國際標準制定,拓展海外市場,特別是在“一帶一路”沿線國家。
三、結論與建議
2022年中國金屬密封件行業處于轉型升級關鍵期,挑戰與機遇并存。低端市場競爭激烈,高端市場依賴進口,但政策支持、需求升級和技術進步為行業帶來廣闊前景。預計到2028年,中國金屬密封件行業整體技術水平將大幅提升,國際競爭力顯著增強。
對企業而言,應加大研發投入,突破關鍵材料與工藝;加強與下游用戶協同創新,提供定制化解決方案;推進智能制造,提升質量與效率;同時注重品牌建設和國際合作。對政府而言,應繼續完善產業政策,支持基礎研究和技術攻關,引導產業集聚集群發展,推動中國從密封件制造大國向制造強國轉變。
如若轉載,請注明出處:http://www.dejiangroup.cn/product/64.html
更新時間:2026-10-20 05:02:30